「最近、住宅ローンの金利が上がっているって聞くけど、実際いくら変わるの?」
結論からお伝えすると、
借入3,000万円・35年返済の場合、金利が0.5%上がると毎月の返済は約7,300円、
1.0%上がると約15,000円増えます。
35年間の利息の合計では、約300万〜630万円の差になります。
この記事では、2026年10月時点の金利の動きと、
具体的な返済額のシミュレーション、そして山形でこれから家を建てる方が今からできる備えをまとめました。
日本銀行は2026年9月18日、政策金利を1.0%程度から1.25%程度に引き上げました。6月に続く利上げで、今後も利上げを続ける方針が示されています。
これを受けて、住宅ローンの金利も上がっています。2026年10月時点の目安は次のとおりです。
|
金利タイプ |
2026年10月の水準(目安) |
|---|---|
|
変動金利(主要銀行の優遇後金利) |
1.2〜1.6%台が中心 |
|
10年固定金利(主要銀行) |
3.5〜3.8%台 |
|
フラット35(最も多い金利) |
3.83%(9月の3.46%から0.37%上昇) |
※金利は金融機関や借入条件によって異なります。最新の金利は各金融機関でご確認ください。
借入額3,000万円、35年返済(元利均等・ボーナス払いなし)で計算しました。
|
金利 |
毎月の返済額 |
1.2%からの増加 |
35年間の利息合計 |
|---|---|---|---|
|
1.2% |
約87,500円 |
— |
約675万円 |
|
1.7%(+0.5%) |
約94,800円 |
+約7,300円 |
約983万円 |
|
2.2%(+1.0%) |
約102,500円 |
+約15,000円 |
約1,304万円 |
月7,300円の増加は、年間にすると約8.8万円です。金利がさらに1.0%上がると、年間で約18万円の負担増になります。
「うちは3,000万円も借りない」「もう少し借りる予定」という方は、こちらを参考にしてください(35年返済・元利均等)。
|
借入額 |
金利1.2% |
金利1.7% |
金利2.2% |
|---|---|---|---|
|
2,500万円 |
約72,900円 |
約79,000円(+6,100円) |
約85,400円(+12,500円) |
|
3,000万円 |
約87,500円 |
約94,800円(+7,300円) |
約102,500円(+15,000円) |
|
3,500万円 |
約102,100円 |
約110,600円(+8,500円) |
約119,600円(+17,500円) |
借入額が大きいほど、金利が上がったときの影響も大きくなります。
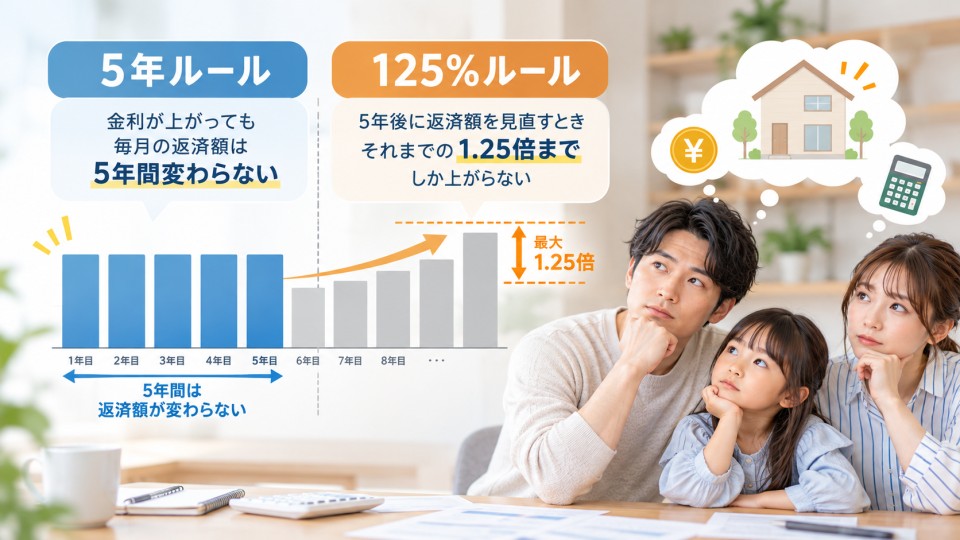
変動金利には、急に返済額が跳ね上がらないようにする仕組みがある金融機関が多くあります。
ただし、注意したいのは「払う利息が減るわけではない」という点です。
返済額が据え置かれている間も、返済の中で利息の割合が増え、元金の減り方が遅くなります。
最後に残った分をまとめて払うことになるケースもあるため、仕組みを理解したうえで選ぶことが大切です。
なお、このルールがない金融機関もあります。
金融機関が貸してくれる上限まで借りると、金利が上がったときに家計の余裕がなくなります。
今の家賃や貯金のペースから、無理なく払える月々の額を先に決めましょう。
変動金利と固定金利を半分ずつにする「ミックスローン」という方法もあります。
変動と固定の詳しい選び方は、山形の住宅ローン、変動金利と固定金利どっちを選ぶ?の記事で解説しています。
家計の負担は、ローンの返済だけではありません。
光熱費やメンテナンス費など、住んでからかかるお金が少ない家を選ぶと、金利が上がったときの余裕になります。
ユニテハウスは、月々の支払いやメンテナンス費を抑えることを考えて提案しています。
金利は毎月見直されます。「まだ先のこと」と思っていても、今の金利で一度試算しておくと、予算の目安がはっきりします。
月々の返済額を、あなたの条件で試算しませんか?
ユニテハウスの展示場では、家づくりの資金計画のご相談を受け付けています。「まだ建てるか決めていない」段階でも大丈夫です。
A. 金利がこの先どうなるかは誰にもわかりません。待っている間に建築費や家賃の支払いが続くこともあるため、「待つかどうか」も含めて、今の条件で一度試算してから判断するのがおすすめです。
A. まずはご自身のローンの今の金利と、5年ルール・125%ルールの有無を確認しましょう。借り換えや固定金利への切り替えは手数料もかかるため、金融機関に相談して比較することをおすすめします。
A. 土地代を抑えられれば、借入額も抑えられます。クリエイト礼文は不動産からスタートした会社なので、土地探しからご相談いただけます。
※本記事の試算は、2026年10月時点の情報をもとにした目安です。実際の返済額は借入条件や金融機関によって異なります。